Rucelmar Reis
Rucelmar Reis é empreendedor, com vasta experiência em tecnologia e negócios digitais. Fundador e sócio de diversas empresas, atua como mentor e conselheiro de startups. Formado em ESADE Barcelona e MIT, une visão estratégica e prática no desenvolvimento de negócios.
Na Veia
Você sabia que o valor da sua empresa vai mudar?

A reforma tributária não manda ninguém comprar ou vender.
Ela apenas muda o peso que cada empresa carrega
Ela apenas muda o peso que cada empresa carrega
Toda empresa tem um valor. E o mercado dá vários nomes para isso, como Valuation, Market cap, Enterprise Value, etc. O problema é que muitos empresários ainda imaginam que esse valor vem apenas no faturamento, no lucro ou no patrimônio que aparece no balanço.
Gostaria que fosse simples assim, mas infelizmente não é.
O valor também está na qualidade dos clientes, na previsibilidade da receita, na dependência do fundador, na organização dos processos, na tecnologia, na capacidade de crescer e no risco que o comprador terá de assumir depois da aquisição. Tem ainda o que chamamos de Goodwill, que seria o Ágio por Expectativa de Rentabilidade Futura. Ele representa o valor intangível de uma empresa, como marca e capital intelectual. Só isso já parece uma ciência. E na verdade é.
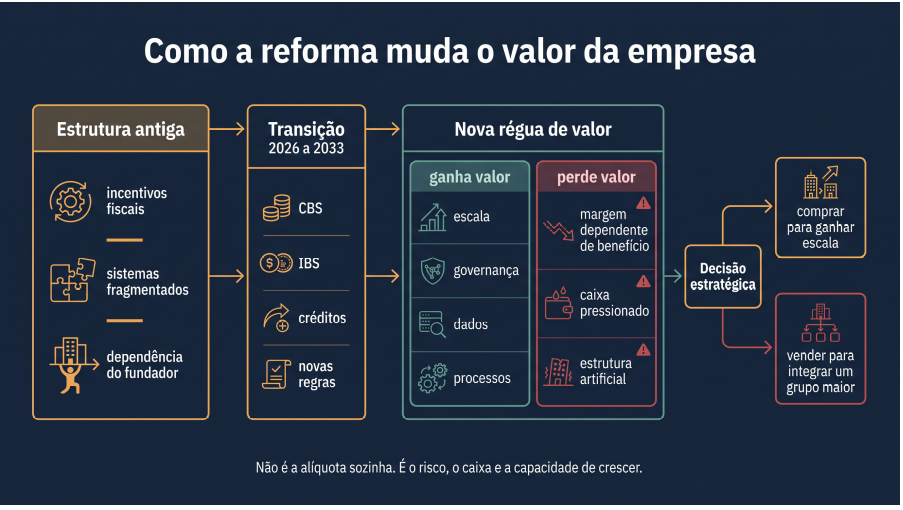
Mas, e sempre tem esse mas, a reforma tributária acrescenta uma camada importante a essa conta. Ela muda a forma como os tributos sobre o consumo serão cobrados, altera a relevância dos créditos, reduz a utilidade de determinadas estruturas baseadas em incentivos e exige que as empresas convivam durante anos com dois modelos tributários funcionando ao mesmo tempo.
Quem olhar apenas para a alíquota pode perder o que realmente está acontecendo.
A reforma vai mudar a comparação entre empresas. Algumas ficarão mais preparadas para crescer. Outras terão de ajustar preço, estrutura, tecnologia e capital de giro. Algumas descobrirão que o melhor caminho é buscar uma operação complementar, diluindo custos. Outras perceberão que precisam comprar para sobreviver em um mercado no qual escala e eficiência terão mais peso.
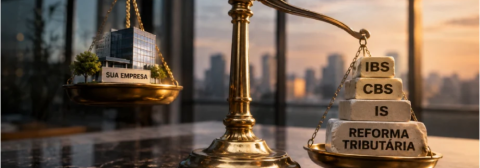
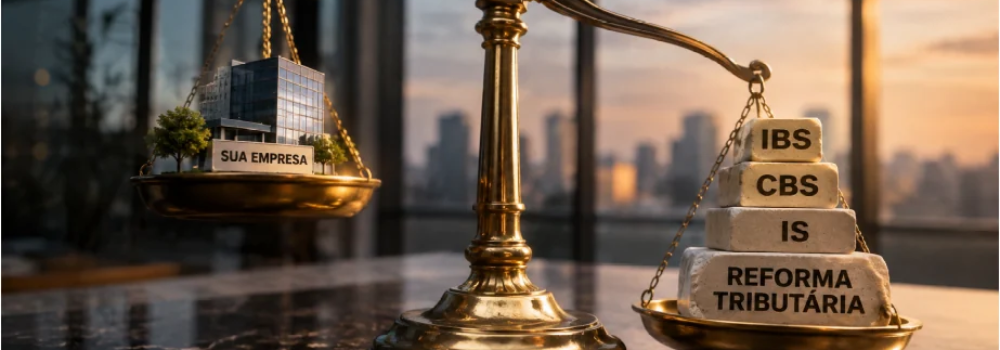
Não existe um botão chamado reforma tributária que aumenta ou reduz automaticamente o valor de uma empresa. O que existe é uma nova régua de avaliação.
O navio que precisa perder peso
Gosto de pensar na empresa como um navio.
Durante anos, esse navio carregou estruturas que pareciam fazer sentido. Uma unidade em determinado município por causa do ISS. Uma operação em outro Estado para aproveitar um benefício de ICMS. Uma empresa para vender, outra para distribuir, outra para prestar serviço. Um sistema antigo que ninguém quer trocar. Um contrato que só funciona porque a regra atual permitia. Um Centro de Distribuição estrategicamente localizado em um estado que oferece benefício para esse tipp de negócio.
Enquanto o mar estava conhecido, era possível navegar assim.
A reforma muda as correntes marítimas do negócio, o mapa e o peso permitido. Algumas cargas continuam sendo úteis. Outras passam a ocupar espaço, consumir combustível e aumentar o risco de afundamento.
A Lei Complementar 214, que regulamenta a criação da CBS, do IBS e do Imposto Seletivo, estabelece a transição para um modelo de tributação sobre o consumo com lógica de IVA. O novo sistema busca ampliar a não cumulatividade, permitir o aproveitamento de créditos segundo as regras legais, tributar pelo destino e reduzir o efeito em cascata. PIS, Cofins, ICMS e ISS serão substituídos gradualmente por CBS e IBS.
Isso não significa que todas as empresas pagarão menos ou que todas pagarão mais. Significa que a lógica econômica da operação será diferente.
A empresa que depende de créditos bem documentados, sistemas integrados e fornecedores regulares poderá navegar melhor. A empresa que não consegue provar suas operações, controlar documentos ou calcular corretamente seus créditos pode levar uma carga maior do que imagina.
A primeira providência não é correr para comprar outra empresa, ou sair desesperado para vender a sua. É fazer um inventário do navio. Quais são os ativos? Quais são os passivos? Onde estão os riscos? Quanto custa manter cada estrutura? O que depende de incentivo? O que depende de uma pessoa? O que está funcionando apenas porque ninguém ainda perguntou quanto custa?
A transição já começou
Em 2026, o IBS e a CBS entram em fase de teste, com alíquotas de referência previstas de 0,1% e 0,9%, conforme as regras oficiais. Em 2027 começa a cobrança da CBS no novo modelo e são extintos PIS e Cofins. Entre 2029 e 2032, ICMS e ISS serão substituídos gradualmente pelo IBS. Em 2033, o novo sistema estará em vigor integralmente.
Isso dá pouco tempo para a adaptação, e não autoriza a espera.
Uma empresa não muda seu sistema de gestão, seus contratos, sua precificação e sua cultura de controle em uma semana. Também não redesenha uma cadeia de fornecedores quando o problema já apareceu no caixa.
A Receita Federal destaca que a reforma pretende adotar uma lógica de crédito financeiro e desoneração dos investimentos, com aproveitamento dos tributos pagos em etapas anteriores, dentro das regras aplicáveis. O texto oficial também prevê a possibilidade de créditos relacionados a bens do ativo imobilizado e a outros insumos, desde que cumpridas as condições legais e documentais.
Para o empresário, isso cria uma pergunta prática: a empresa está preparada para transformar seus gastos em créditos corretamente reconhecidos, ou continuará tratando a área fiscal como uma obrigação que se resolve no fim do mês?
A diferença pode aparecer no preço, na margem e no capital de giro.
O que acontece com o valor da empresa
Em uma negociação de compra e venda, o comprador não olha apenas o lucro passado. Ele tenta entender o lucro que poderá existir depois da aquisição.
Se a empresa tem um EBITDA bonito, mas esse resultado depende de um incentivo que será reduzido ou desaparecerá, o comprador vai refazer a conta. Se a margem foi calculada sem considerar o custo de adaptação dos sistemas, também vai refazer. Se existe crédito tributário acumulado, ele vai perguntar se o crédito é líquido, certo, documentado, transferível e utilizável. Se a empresa tem uma estrutura societária cheia de atalhos, vai perguntar qual é a razão econômica de cada um deles.
O valuation não muda porque alguém publicou uma nova lei. Ele muda quando a nova lei altera o fluxo de caixa, o risco e a capacidade de crescimento. E isso afeta quem pensava em M&A ou nunca pensou nisso.
Esse é o ponto que muitas empresas ainda não perceberam. A reforma pode aumentar o valor relativo das empresas mais organizadas e reduzir o valor relativo das empresas que dependem de improviso.
Não é uma questão moral. É uma questão de risco.
O comprador aceita pagar mais quando consegue projetar os resultados com segurança. Aceita pagar menos quando precisa descobrir quanto da margem atual vai sobreviver à transição.
Por isso, o múltiplo aplicado ao EBITDA pode não ser suficiente. Receita líquida, margem operacional, investimentos necessários, créditos acumulados, benefícios fiscais, capital de giro e custo de integração precisam entrar no modelo.
Uma empresa que hoje vale oito vezes o EBITDA pode não valer oito vezes o mesmo EBITDA depois da mudança tributária. O indicador precisa ser normalizado para uma realidade que ainda está sendo construída.
A manada que se junta para se proteger
Na natureza, uma manada não se reúne apenas por companhia. Ela se junta porque existe proteção na proximidade. Muitos olhos percebem o risco antes que um único animal consiga perceber. Além disso o tamanho de uma manada coesa, afasta predadores.
No mundo empresarial, a consolidação pode cumprir função semelhante.
Uma empresa de tecnologia pode comprar uma operação comercial que já conhece os clientes. Uma indústria pode adquirir um fornecedor para controlar melhor sua cadeia. Um grupo regional pode comprar concorrentes menores e distribuir custos de tecnologia, logística, governança e compliance por uma base maior.
A reforma tributária não determina que esses movimentos devam acontecer. Mas ela aumenta a importância de algumas capacidades que custam caro para empresas pequenas desenvolverem sozinhas.
Um sistema fiscal adequado custa dinheiro. Uma equipe capaz de interpretar as regras custa dinheiro. Uma estrutura de controles internos custa dinheiro. O acompanhamento de créditos, documentos e contratos exige tempo e disciplina. Em uma empresa pequena, esse custo pode consumir uma parcela desproporcional da margem. Em um grupo maior, pode ser dividido por mais unidades, produtos e clientes.
A consolidação também pode aproximar empresas com forças diferentes. Uma tem distribuição. Outra tem tecnologia. Uma tem capital. Outra tem conhecimento de mercado. Uma tem marca. Outra tem operação eficiente.
Quando a combinação é bem feita, a manada não apenas se protege. Ela se move melhor.
Mas há uma condição. A união precisa produzir eficiência real. Comprar concorrente apenas para esconder ineficiência, acumular faturamento ou satisfazer o ego do controlador é uma maneira cara de criar um problema maior.
Comprar ou vender não é a pergunta completa
O debate sobre M&A costuma ser apresentado como uma escolha entre comprar e vender. Para mim, a pergunta é mais ampla: qual posição a empresa quer ocupar na próxima configuração do mercado?
A empresa pode comprar para ganhar escala. Pode comprar tecnologia. Pode comprar carteira de clientes. Pode comprar licença, equipe, canal de distribuição ou presença regional. Pode comprar uma operação que levaria cinco anos para construir internamente.
Também pode vender uma parte para ganhar capital, dividir o risco ou dar liquidez aos sócios. Pode vender o controle e continuar na gestão. Pode vender para um grupo que consiga levar a empresa a mercados onde ela nunca chegaria sozinha.
Nenhuma dessas opções é uma confissão de fracasso.
Uma venda bem feita pode ser o reconhecimento de que o negócio passou a valer mais dentro de uma plataforma maior. Uma aquisição bem feita pode ser o primeiro passo para formar um grupo mais robusto e vendê-lo no futuro por um múltiplo maior.
É por isso que eu venho mostrando há anos que comprar pode ser uma estratégia para vender melhor depois. O empresário que compra uma empresa deve pensar desde o início em como aquela operação contribuirá para a construção de um grupo.
O faturamento somado não basta. É preciso capturar sinergias, eliminar duplicidades, melhorar processos, ampliar margem, reduzir dependências e criar uma posição competitiva mais difícil de substituir.
Se a compra apenas junta dois problemas embaixo do mesmo CNPJ, não houve consolidação. Houve acúmulo.
A nova due diligence começa antes do interesse
Na reforma tributária, a due diligence não pode olhar apenas para o passado. Ela precisa olhar para a capacidade de transição.
A empresa tem sistemas preparados para destacar os novos tributos? Consegue rastrear os créditos? Seus contratos definem quem absorve mudanças de carga? A precificação permite repasse? Existem benefícios de ICMS ou ISS que sustentam a margem? Esses benefícios têm prazo e condições? Há créditos acumulados documentados? A operação depende de uma estrutura artificial que perderá sentido quando a tributação pelo destino ganhar relevância?
A análise também deve considerar o capital de giro. A empresa pode ter crédito a recuperar e, ainda assim, enfrentar pressão de caixa se o crédito não estiver disponível no momento necessário. Pode ter aumento de custo antes de conseguir ajustar preço. Pode precisar investir em ERP, integração fiscal, treinamento e controles antes de colher qualquer eficiência.
Isso precisa aparecer na negociação. O preço pode exigir ajustes. O contrato pode tratar de fatos ocorridos antes e depois do fechamento. Uma parcela pode depender de determinados resultados, desde que a estrutura seja negociada com clareza. O comprador e o vendedor precisam definir como serão tratados créditos, passivos, mudanças de alíquota, contingências e eventos que afetem o negócio durante a transição.
Não existe contrato capaz de eliminar toda incerteza. Existe contrato capaz de distribuir melhor os riscos.
A empresa está ficando mais leve?
O empresário que esperar 2033 para começar a se preparar talvez descubra que o navio já saiu do porto carregado demais.
O trabalho começa com perguntas simples. Quais produtos têm margem real depois dos tributos? Quais clientes geram resultado e quais consomem estrutura? Quais unidades existem por razão operacional e quais existem por herança de um sistema antigo? Quanto custa manter o modelo atual? O que pode ser integrado? O que precisa ser vendido? O que vale a pena comprar?
A resposta não será igual para todos os setores. Empresas de serviços, indústrias, comércio, exportadores e negócios com regimes específicos podem sentir efeitos diferentes. A alíquota final, os regimes diferenciados, os mecanismos de crédito e a regulamentação ainda precisam ser acompanhados com cuidado.
Mas uma coisa já está definida. A reforma aumentará o valor da organização.
Organização tributária. Organização societária. Organização operacional. Organização de dados.
O comprador quer saber se a empresa está preparada para crescer sem multiplicar o risco. O vendedor quer demonstrar que aquilo que construiu não depende apenas de sua presença diária. O investidor quer saber se o lucro continuará existindo quando a regra mudar.
A reforma tributária pode pressionar muitas empresas. Também pode revelar empresas melhores do que seus próprios donos imaginavam.
A manada que se junta pode atravessar a mudança com mais segurança. O navio que reduz peso pode ganhar velocidade. E a empresa que aprende a comprar com critério pode se tornar mais valiosa antes mesmo de pensar em vender.
A pergunta que fica para o empresário não é apenas quanto sua empresa vale hoje.
É quanto dela continuará valendo quando o sistema tributário deixar de ser o mesmo.